


“Produk berbasis wakaf, pembiayaan Salam dan Istishna paralel, serta usaha bulion syariah sebagai sebagian prioritas inovasi dan diversifikasi produk keuangan syariah,” ujar Dian.
HARIANTANAHAIR | MAKASSAR – Perbankan syariah mulai memperluas strategi bisnisnya. Tak lagi hanya mengandalkan pembiayaan murabahah, Otoritas Jasa Keuangan (OJK) mendorong pengembangan akad Salam sebagai salah satu produk unggulan untuk memperkuat pembiayaan sektor riil, khususnya pertanian, perikanan, dan usaha mikro, kecil, dan menengah (UMKM).
Menariknya, pembiayaan dengan akad Salam menjadi salah satu produk perbankan syariah yang mencatatkan pertumbuhan signifikan sepanjang 2026.
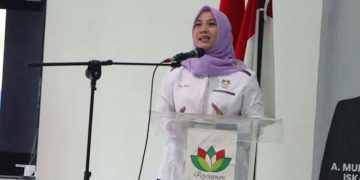
Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, mengatakan pengembangan produk berbasis wakaf, pembiayaan Salam dan Istishna paralel, serta usaha bulion syariah menjadi prioritas inovasi dan diversifikasi produk keuangan syariah.
Hal tersebut disampaikan Dian dalam peluncuran Cetak Biru Pengembangan dan Penguatan Keuangan Syariah di ajang Indonesia International Islamic Finance Summit (IIFS) 2026 di Makassar, Selasa (3/11/2026).
“Produk berbasis wakaf, pembiayaan Salam dan Istishna paralel, serta usaha bulion syariah sebagai sebagian prioritas inovasi dan diversifikasi produk keuangan syariah,” ujar Dian.
Menurut OJK, diversifikasi produk menjadi langkah penting untuk memperkuat karakteristik perbankan syariah sekaligus memperluas kontribusinya terhadap perekonomian nasional.
Apa Itu Akad Salam? Petani Bisa Mendapat Modal Sebelum Panen
Salah satu yang menarik dari inovasi tersebut adalah akad Salam.
Dalam sistem keuangan syariah, Salam merupakan akad jual beli dengan pembayaran dilakukan di muka, sementara barang diserahkan kemudian sesuai kesepakatan.
Skema ini memiliki potensi besar untuk membantu sektor pertanian, perikanan, dan UMKM yang membutuhkan dukungan modal untuk menjalankan kegiatan produksi.
Sebagai contoh, seorang petani membutuhkan modal untuk membeli benih, pupuk, dan membiayai proses penanaman. Melalui skema akad Salam, pembayaran atas hasil pertanian dapat dilakukan di awal, sedangkan hasil panen diserahkan kemudian sesuai spesifikasi, jumlah, kualitas, dan waktu yang disepakati.
Dengan demikian, petani memiliki akses pembiayaan untuk memulai produksi tanpa harus menunggu hasil panen.
Model pembiayaan seperti ini dinilai relevan bagi daerah dengan aktivitas ekonomi yang bertumpu pada sektor pertanian dan perikanan, termasuk Sulawesi Selatan.
Namun, implementasinya tetap membutuhkan pengelolaan risiko yang baik, terutama terkait kepastian produksi, kualitas barang, dan ketepatan waktu penyerahan.
OJK Luncurkan Tiga Pedoman Produk Syariah Baru
Untuk memperkuat inovasi tersebut, OJK juga meluncurkan tiga pedoman produk perbankan syariah, yakni Salam, Istishna, dan Multijasa.
Ketiga pedoman ini diharapkan memberikan landasan yang lebih kuat bagi industri perbankan syariah dalam mengembangkan produk yang sesuai dengan prinsip syariah sekaligus menjawab kebutuhan masyarakat.
Akad Salam dan Istishna memiliki karakteristik tersendiri dalam transaksi pembiayaan berbasis barang atau pesanan. Sementara itu, produk Multijasa membuka peluang pengembangan pembiayaan untuk berbagai kebutuhan layanan.
Kehadiran pedoman tersebut diharapkan memperluas pilihan produk perbankan syariah, sehingga tidak hanya berfokus pada pembiayaan konsumtif, tetapi juga semakin aktif mendukung kegiatan produktif masyarakat.
Aset Keuangan Syariah Tembus Rp3.307 Triliun
Dorongan inovasi produk ini sejalan dengan perkembangan industri keuangan syariah nasional yang menunjukkan kinerja positif.
OJK mencatat, hingga September 2026, total aset keuangan syariah Indonesia mencapai Rp3.307,73 triliun. Angka tersebut tumbuh 9,28 persen secara tahunan (year-on-year/YoY), dengan pangsa pasar sebesar 11,21 persen terhadap total aset keuangan nasional.
Sementara itu, khusus sektor perbankan syariah, total aset tercatat mencapai Rp1.108,45 triliun dengan pangsa pasar 7,83 persen dari keseluruhan industri perbankan nasional.
Capaian tersebut menunjukkan bahwa industri keuangan syariah memiliki ruang pertumbuhan yang masih terbuka lebar.
Meski demikian, tantangan berikutnya adalah bagaimana pertumbuhan aset tersebut dapat diikuti dengan semakin luasnya akses pembiayaan produktif dan meningkatnya kontribusi terhadap perekonomian masyarakat.
Keluar dari Dominasi Murabahah, Perbankan Syariah Harus Lebih Kompetitif
Selama ini, pembiayaan perbankan syariah masih banyak bertumpu pada akad murabahah atau jual beli dengan mekanisme penetapan margin keuntungan yang disepakati di awal.
Skema tersebut memang menjadi salah satu produk penting dalam industri perbankan syariah. Namun, pengembangan akad lain seperti Salam dan Istishna membuka peluang diversifikasi bisnis yang lebih luas.
Langkah OJK ini menjadi bagian dari implementasi Roadmap Pengembangan dan Penguatan Perbankan Syariah Indonesia (RP3SI) 2023–2027 yang dievaluasi dan dimonitor setiap tahun.
Melalui diversifikasi produk, perbankan syariah diharapkan memiliki keunggulan kompetitif yang lebih kuat dan tidak sekadar menjadi alternatif dari perbankan konvensional.
Lebih dari itu, perbankan syariah diharapkan mampu menghadirkan model bisnis yang memiliki keterkaitan lebih erat dengan aktivitas ekonomi sektor riil.
Dengan begitu, pembiayaan tidak hanya berputar pada transaksi jual beli atau kebutuhan konsumsi, tetapi juga menyentuh kegiatan produksi, perdagangan, pertanian, perikanan, hingga pengembangan UMKM.
Pada akhirnya, keberhasilan pengembangan keuangan syariah bukan semata-mata diukur dari besarnya aset dan pertumbuhan industri.
Ukuran yang tidak kalah penting adalah seberapa jauh inovasi produk tersebut mampu membuka akses permodalan, memperkuat usaha masyarakat, menciptakan lapangan kerja, dan meningkatkan kesejahteraan.
Akad Salam bisa menjadi salah satu pintu masuk bagi perbankan syariah untuk kembali memperkuat akar bisnisnya di sektor riil. Sebab, keuangan syariah idealnya bukan hanya tumbuh besar sebagai industri, tetapi juga memberikan manfaat nyata bagi perekonomian masyarakat. (AKH)